

MAGETAN || NET88.CO || Beberapa waktu terakhir, publik ramai memperbincangkan pengakuan seorang aktivis yang menyebut rekeningnya pada salah satu bank pelat merah diduga diblokir secara sepihak. Persoalannya menjadi semakin menarik ketika pihak bank disebut memberikan penjelasan bahwa tindakan tersebut dilakukan atas permintaan aparat penegak hukum.
Jika benar demikian, publik tentu patut bertanya: atas dasar hukum apa rekening tersebut diblokir, siapa yang meminta, dalam kapasitas apa permintaan itu diajukan, dan apakah nasabah yang bersangkutan pernah diberitahu mengenai alasan pembatasan terhadap rekeningnya?
Pertanyaan tersebut bukan sekadar persoalan teknis perbankan. Ini menyangkut hubungan hukum antara bank dan nasabah, perlindungan hak konsumen, kepastian hukum, sekaligus kepercayaan publik terhadap lembaga perbankan.
Bank memang memiliki kewenangan untuk melakukan pembatasan, penghentian transaksi, bahkan tindakan tertentu terhadap rekening apabila terdapat indikasi penipuan, pencucian uang, fraud, penyalahgunaan rekening, atau transaksi yang bertentangan dengan ketentuan peraturan perundang-undangan.
Namun, kewenangan bukan berarti tanpa batas.
Bank tidak boleh menjadikan kalimat “atas permintaan aparat penegak hukum” sebagai jawaban yang otomatis mengakhiri seluruh pertanyaan nasabah. Justru kalimat tersebut semestinya membuka pertanyaan lanjutan: aparat mana yang meminta, melalui surat atau mekanisme hukum apa, kapan permintaan tersebut diterima, dan apa objek tindakan yang diminta—pemblokiran rekening, penghentian transaksi tertentu, atau penutupan rekening?
Ini penting karena pemblokiran rekening dan penutupan rekening merupakan dua tindakan yang berbeda. Pemblokiran pada prinsipnya membatasi akses atau transaksi dalam kondisi tertentu, sedangkan penutupan mengakhiri hubungan rekening sesuai mekanisme yang berlaku.
Di sisi lain, Otoritas Jasa Keuangan melalui POJK Nomor 24 Tahun 2025 tentang Pengelolaan Rekening pada Bank Umum telah menempatkan tata kelola, kepastian hukum, transparansi, dan perlindungan nasabah sebagai bagian penting dalam pengelolaan rekening. Regulasi tersebut berlaku sejak 10 November 2025 dan antara lain mengatur standardisasi pengelolaan rekening, klasifikasi status rekening, kebijakan serta prosedur pengelolaan rekening, dan komunikasi kepada nasabah.
Artinya, hubungan antara bank dengan nasabah tidak semestinya dipandang hanya sebagai hubungan sepihak: bank punya kewenangan, sedangkan nasabah hanya wajib menerima.
Ada hak nasabah yang harus dihormati.
Jangan Sampai “Atas Permintaan Aparat” Menjadi Kalimat Sakti
Dalam perkara yang berkaitan dengan tindak pidana, memang terdapat berbagai ketentuan yang memberikan kewenangan kepada aparat atau lembaga tertentu untuk meminta tindakan terhadap rekening yang berkaitan dengan perkara.
Dalam rezim pemberantasan tindak pidana pencucian uang, misalnya, terdapat mekanisme penghentian sementara transaksi dan tindakan terhadap rekening yang berkaitan dengan dugaan tindak pidana. Dalam perkara pidana tertentu juga terdapat kewenangan penyidik, penuntut umum, maupun hakim sesuai ketentuan hukum sektoral masing-masing.
Karena itu, persoalannya bukan apakah rekening dapat diblokir.
Jawabannya: dalam kondisi tertentu, tentu dapat.
Persoalan yang jauh lebih penting adalah: apakah prosedurnya benar?
Jangan sampai frasa “atas permintaan aparat penegak hukum” berubah menjadi semacam kalimat sakti yang membuat nasabah kehilangan akses terhadap uangnya tanpa memperoleh penjelasan yang memadai.
Jika memang ada permintaan aparat, semestinya terdapat dasar permintaan yang jelas dan dapat dipertanggungjawabkan sesuai ketentuan hukum. Bank juga harus memastikan tindakan yang dilakukan sesuai dengan objek dan ruang lingkup permintaan tersebut.
Sebab, apabila yang diminta adalah pemblokiran, jangan sampai kemudian berkembang menjadi penutupan rekening. Apabila yang dibatasi adalah transaksi tertentu, jangan sampai seluruh akses nasabah dibatasi tanpa dasar yang jelas.
Di sinilah prinsip due process of law menjadi penting.
Bank Harus Melindungi Sistem, Tetapi Juga Melindungi Nasabah
Saya memahami bahwa bank memiliki kewajiban menerapkan prinsip kehati-hatian, pencegahan pencucian uang, pencegahan fraud, perlindungan sistem keuangan, serta memenuhi permintaan yang sah dari aparat penegak hukum.
Tetapi perlindungan terhadap sistem perbankan tidak boleh menghilangkan perlindungan terhadap nasabah.
Nasabah bukan sekadar angka rekening dalam sistem komputer.
Di balik rekening terdapat uang, usaha, kebutuhan keluarga, pembayaran kewajiban, gaji, transaksi bisnis, bahkan keberlangsungan hidup seseorang.
Karena itu, ketika rekening dibatasi, bank harus memiliki alasan hukum dan administratif yang kuat.
Apalagi jika nasabah yang bersangkutan merasa tidak pernah diperiksa, tidak pernah menerima pemberitahuan perkara, atau tidak mengetahui adanya proses hukum yang berkaitan dengan rekeningnya.
Dalam kondisi seperti itu, pertanyaan publik menjadi sangat sederhana:
Apa sebenarnya dasar pemblokiran tersebut?
Bukan untuk menghalangi aparat bekerja.
Bukan pula untuk memaksa bank membuka informasi yang secara hukum memang dilindungi oleh prinsip kerahasiaan perbankan.
Tetapi untuk memastikan bahwa setiap tindakan memiliki dasar, prosedur, dan pertanggungjawaban.
Kepercayaan Tidak Cukup Dibangun dengan Slogan
Bank, terlebih bank milik negara, memiliki posisi strategis dalam kehidupan masyarakat. Kepercayaan publik adalah modal utama.
Karena itu, ketika muncul persoalan rekening nasabah yang diduga diblokir sepihak, yang dipertaruhkan bukan hanya saldo seseorang.
Yang dipertaruhkan adalah kepercayaan masyarakat terhadap sistem perbankan.
Slogan tentang menjadi bank yang “terdepan, terpercaya, tumbuh bersama Anda” pada akhirnya tidak akan memiliki makna apabila nasabah justru merasa tidak mendapatkan penjelasan ketika haknya atas akses rekening dibatasi.
Kepercayaan tidak dibangun hanya melalui iklan.
Kepercayaan dibangun melalui transparansi, kepastian prosedur, kepatuhan terhadap hukum, dan keberanian memberikan penjelasan ketika terjadi persoalan.
Maka kepada bank, pertanyaannya sederhana:
Jika memang benar pemblokiran dilakukan atas permintaan aparat penegak hukum, mengapa tidak dijelaskan secara transparan dasar dan mekanisme hukumnya kepada nasabah sepanjang tidak bertentangan dengan ketentuan kerahasiaan dan proses penyidikan?
Dan kepada aparat penegak hukum, pertanyaannya juga tidak kalah penting:
Apakah permintaan pemblokiran tersebut memiliki dasar hukum dan objek yang jelas serta dilakukan secara proporsional?
Sebab, dalam negara hukum, kewenangan harus selalu berjalan bersama pertanggungjawaban.
Jangan sampai seorang nasabah kehilangan akses terhadap rekeningnya, sementara satu-satunya jawaban yang diterima hanyalah:
“Karena ada permintaan aparat.”
Kalimat itu belum menjawab persoalan.
Justru dari kalimat itulah persoalan hukum sebenarnya dimulai. (Editor : Vha)
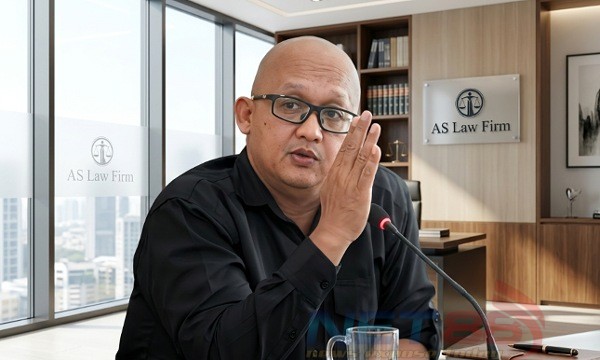
Penulis : Ahmad Setiawan, S.H., M.H., CCLA
Advokat dan Praktisi Hukum AS Law Firm
Ketua Presidium DPP YLBHI No Viral No Justice
Ketua DPC PERARI Magetan
